Začít investovat v mladém věku může být významným krokem k finanční nezávislosti, samotné rozhodnutí však nestačí. Jak si během prvních deseti let vybudovat pevné finanční základy a vytvořit strategii, která obstojí i při měnících se životních okolnostech?
První kroky: Stanovte si finanční cíle
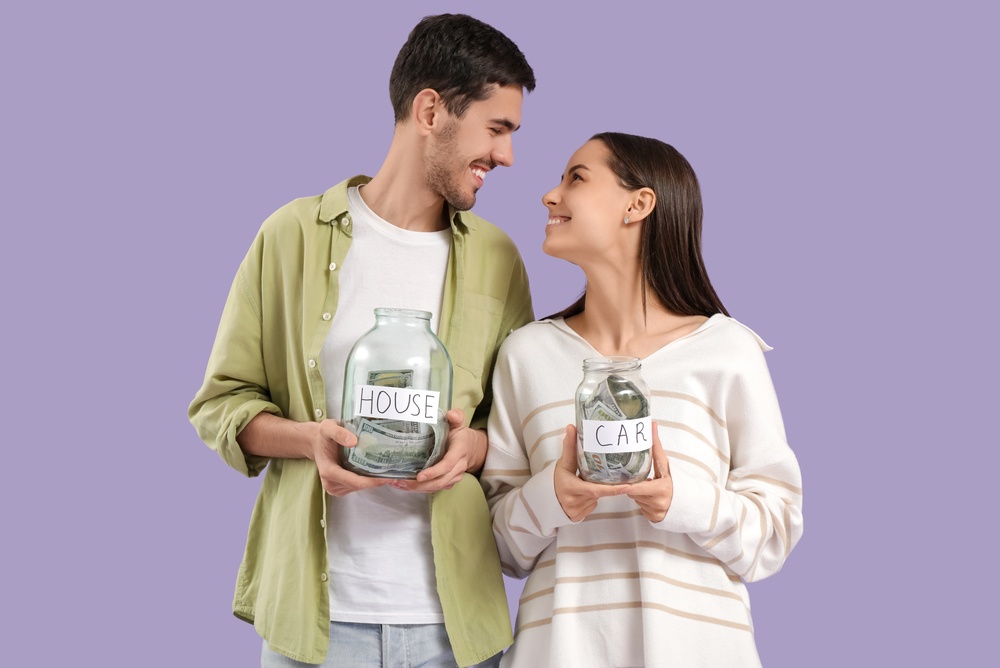
Investování by mělo začínat konkrétními finančními cíli, nikoli pouze snahou dosáhnout co nejvyššího výnosu. Rozdíl je totiž v tom, zda si spoříte na auto nebo bydlení v nejbližších letech, nebo budujete kapitál na důchod. U krátkodobých cílů je zpravidla vhodnější upřednostnit bezpečnější a dostupnější formy uložení peněz, zatímco delší horizont umožňuje zvážit i rizikovější investice. Důležité je přitom počítat s tím, že se vaše priority mohou během následujícího desetiletí změnit, a proto by měl investiční plán zůstat flexibilní.
Finanční rezerva jako základ investičního plánu
Když znáte své cíle, dalším krokem je vytvoření finanční rezervy. Neočekávané výdaje či ztráta zaměstnání by vás totiž bez dostupných úspor mohly přinutit prodávat investice i během poklesu trhu. Za přiměřenou rezervu se zpravidla považuje částka pokrývající tři až šest měsíců nezbytných výdajů, uložená například na spořicím účtu. Před intenzivnějším investováním je zároveň vhodné řešit drahé spotřebitelské dluhy, jejichž úroky mohou převyšovat očekávané investiční výnosy.
První roky: Důležitější je pravidelnost než výše vkladu
S vytvořenou rezervou můžete začít postupně budovat portfolio, aniž byste potřebovali vysoký počáteční kapitál. I 50 či 100 € měsíčně může představovat dobrý začátek. Jedním z přístupů je pravidelné investování (DCA), při kterém ve stanovených intervalech investujete stejnou částku bez ohledu na vývoj cen. Při poklesech tak nakupujete více podílů, při růstu méně. Tento způsob pomáhá omezit emocionální rozhodování, přestože nezaručuje zisk. Zároveň se vyhnete neustálému čekání na ideální okamžik k nákupu, které může investování zbytečně oddalovat.
Výběr investic: Budování prvního portfolia
Pravidelnost však nestačí, důležité je také správné rozložení kapitálu. Mezi základní investiční nástroje patří akcie, dluhopisy a burzovně obchodované fondy (ETF), které mohou umožnit investovat do více aktiv prostřednictvím jediného produktu. Pro začátečníky může být vhodným výchozím bodem diverzifikované portfolio rozložené mezi různé společnosti, odvětví či regiony. Jeho konkrétní složení by mělo odpovídat investičnímu horizontu a ochotě podstupovat riziko. Při výběru nezapomínejte ani na poplatky, regulaci brokera a pochopení fungování jednotlivých produktů (pokud vás zajímá, jak tyto principy využít při sestavování vlastního portfolia, více se dozvíte v našem předchozím článku).
Čas jako výhoda: Využijte sílu složeného úročení
Jednou z největších výhod mladého investora je dlouhý časový horizont, který umožňuje využívat princip složeného výnosu. Při něm se zhodnocují nejen vložené peníze, ale také předchozí výnosy.
Růst příjmu: Jak postupně urychlovat tvorbu kapitálu
Kromě času může růst portfolia podpořit také postupné zvyšování příjmu. Investice do vzdělání a kariérního rozvoje proto mohou být stejně důležité jako výběr finančních nástrojů. Pokud například po několika letech zvýšíte měsíční příspěvek ze 100 na 200 €, dokážete urychlit tvorbu kapitálu bez podstupování vyššího investičního rizika. Pozor však na takzvanou životní inflaci, při které spolu s příjmy automaticky rostou i výdaje. Užitečným návykem proto může být přesměrování části každého zvýšení mzdy do investic.
Tržní poklesy: Naučte se zvládat riziko a emoce
Ani pravidelné investování vás neochrání před poklesy, které jsou přirozenou součástí finančních trhů. Panický prodej totiž může vést k realizaci ztrát a připravit vás o případné následné zotavení. To však neznamená, že každou ztrátovou investici je třeba držet za každou cenu. Důležité je rozlišovat mezi dočasným poklesem ceny a trvalou ztrátou kapitálu, například při bankrotu společnosti. Klíčem je proto přiměřená diverzifikace, disciplína a schopnost nepodléhat krátkodobým trendům či neověřeným doporučením ze sociálních sítí (pokud vás zajímá, jak postupovat při výraznějších tržních poklesech, této problematice jsme se podrobněji věnovali v samostatném článku).
Po deseti letech: Vyhodnoťte plán a nastavte další směr
Po deseti letech se pravděpodobně změní nejen hodnota vašeho portfolia, ale také životní priority. Kariérní postup, rodina či hypotéka mohou ovlivnit vaše finanční možnosti i ochotu podstupovat riziko. Proto je vhodné alespoň jednou ročně přehodnotit investiční strategii a její soulad s aktuálními cíli. Úspěch přitom neposuzujte pouze podle procentuálních výnosů, ale také podle toho, nakolik jste se přiblížili k tomu, čeho chcete dosáhnout. Největším přínosem prvního desetiletí totiž nemusí být samotný kapitál, ale vybudování finanční disciplíny a systému, na kterém můžete stavět další desetiletí.
Pro další investiční trendy a užitečné tipy si prohlédněte naše předchozí články na stránce AxilAcademy.
Obchoduje na kapitálových trzích od roku 2002, kdy začal jako obchodník s komoditními futures. Postupně se zaměřil na akciové trhy, kde pracoval mnoho let s obchodníky s cennými papíry na Slovensku a v České republice. Má také zkušenosti s obchodováním na trzích zaměřených na pákové produkty, jako jsou Forex a CFD, a jeho aktuálním novým výzvou je obchodování s kryptoměnami.